Como escolher imobiliária em Praia Grande: 10 critérios antes de fechar negócio
O checklist para escolher imobiliária em Praia Grande: como conferir CRECI e CNPJ, ler avaliações e Reclame Aqui, avaliar a especialidade e reconhecer os sinais de golpe.
George Henrick 6 min de leitura
Neste artigo

- Como escolher imobiliária em Praia Grande?
- Como conferir o CRECI e o CNPJ de uma imobiliária?
- O que olhar nas avaliações do Google e no Reclame Aqui?
- Por que a especialidade da imobiliária faz diferença?
- Como saber se a imobiliária conhece os bairros?
- Quais custos a imobiliária deve explicar antes da compra?
- Quais são os sinais de alerta?
- Imobiliária ou corretor autônomo: qual escolher?
- Como a VM atende a esses critérios?
- Leia também
- Fale com a VM
Resposta rápida: para escolher imobiliária em Praia Grande, confira primeiro o CRECI da empresa e do corretor no site do CRECI-SP, o CNPJ ativo e o endereço físico na cidade. Depois veja a nota e o volume de avaliações no Google, o Reclame Aqui, a especialidade no tipo de imóvel que você procura e se tudo é feito com contrato e recibo.
Como escolher imobiliária em Praia Grande?
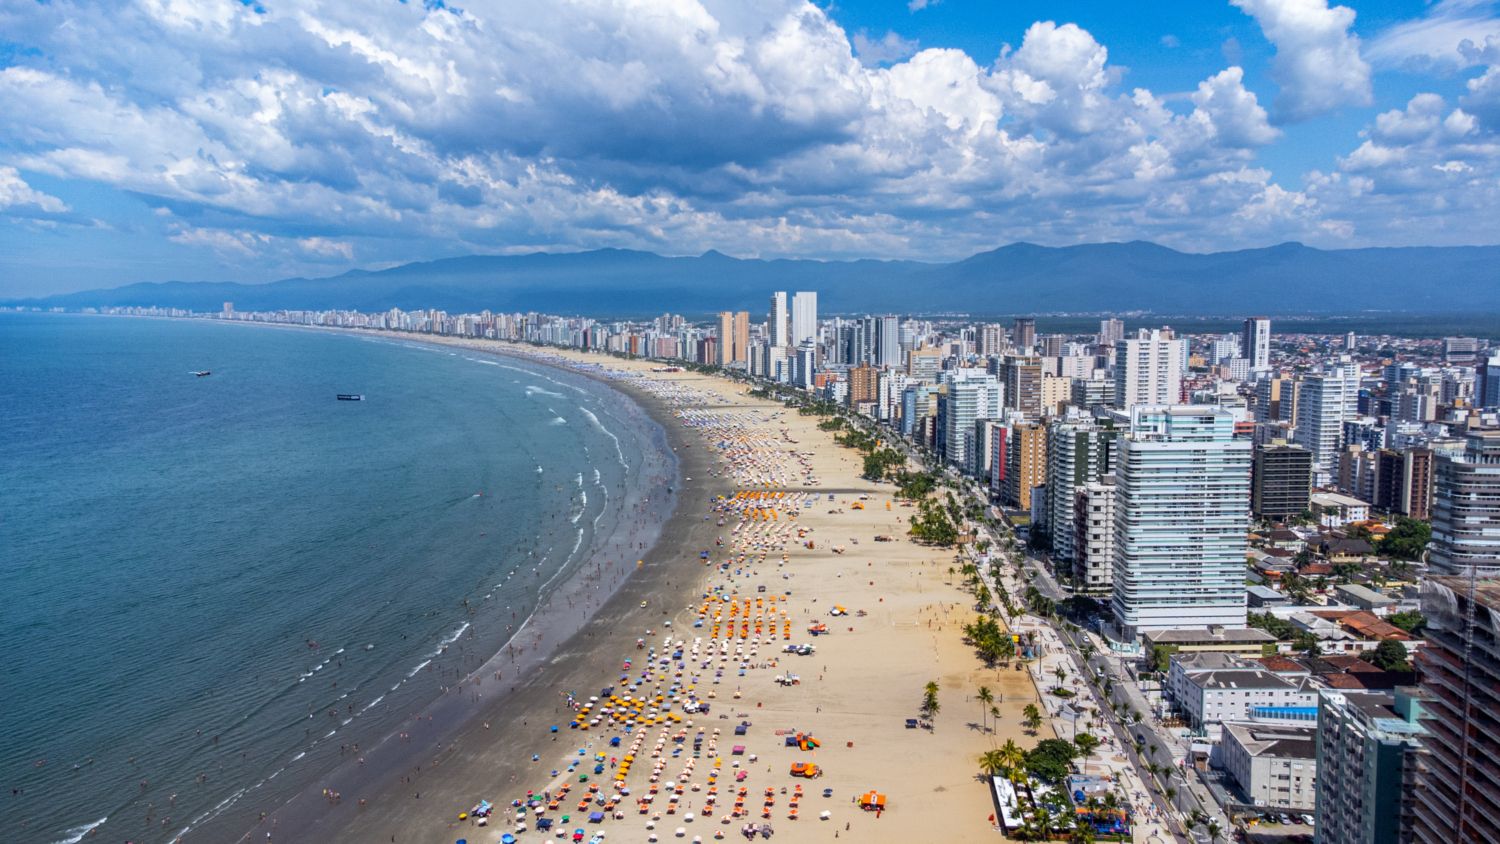
Comece pelo que é obrigatório por lei e termine no que faz diferença no atendimento. Praia Grande tem centenas de imobiliárias e corretores, e só no site da VM são 1.256 imóveis anunciados na cidade (carteira VM, outubro/2026). Com tanta oferta, os dez critérios abaixo separam quem vai cuidar da sua compra de quem só quer fechar rápido.
- CRECI da imobiliária e do corretor. Imobiliária tem CRECI com final "J" (pessoa jurídica) e corretor tem CRECI "F". Os dois precisam estar ativos.
- CNPJ ativo e endereço físico em Praia Grande. Um escritório que você pode visitar e um CNPJ regular na Receita Federal.
- Avaliações no Google. Nota, quantidade e, principalmente, avaliações recentes que contam a experiência de verdade.
- Reclame Aqui. Se há reclamações, se foram respondidas e resolvidas.
- Especialidade no seu tipo de imóvel. Lançamento, imóvel pronto, frente mar, Minha Casa Minha Vida e locação pedem conhecimentos diferentes.
- Conhecimento dos bairros. O corretor precisa saber o preço do m² de cada região.
- Anúncios atualizados. Foto real, preço e disponibilidade conferidos.
- Transparência nos custos. Quem paga a comissão, quanto custam ITBI e cartório.
- Apoio em financiamento e documentação. Correspondente bancário e conferência de certidões.
- Tudo por escrito. Proposta, contrato e recibo de qualquer valor pago.
Como conferir o CRECI e o CNPJ de uma imobiliária?
A consulta é gratuita e leva menos de um minuto. No site do CRECI-SP você busca a imobiliária pelo nome, CNPJ ou número de CRECI, e o corretor pelo nome ou número. O CNPJ pode ser conferido no portal da Receita Federal, que mostra a situação cadastral, a razão social e o endereço.
Desconfie se o anúncio mostra só o CRECI de uma pessoa física quando quem atende diz ser uma imobiliária, ou se o número não aparece em lugar nenhum. Toda intermediação imobiliária no Brasil exige registro no conselho.
O que olhar nas avaliações do Google e no Reclame Aqui?
Olhe três coisas: a nota, o número de avaliações e as datas. Uma nota alta com poucas avaliações antigas diz pouco. Muitas avaliações recentes, que citam bairro, tipo de imóvel e nome do corretor, mostram um atendimento consistente. Veja também se a imobiliária responde as avaliações, inclusive as críticas.
No Reclame Aqui, a empresa só ganha nota depois de receber pelo menos 10 reclamações avaliadas em 12 meses. Antes disso aparece "sem índice", o que não é ruim. O que pesa é como a empresa responde quando há problema.
Por que a especialidade da imobiliária faz diferença?
Porque cada tipo de compra tem riscos diferentes. Quem compra lançamentos e imóveis na planta precisa de alguém que confira o registro de incorporação e compare tabelas de várias construtoras, como explicamos no guia comprar direto com a construtora ou com imobiliária. Quem quer imóveis até R$ 500 mil e Minha Casa Minha Vida precisa de análise de renda, FGTS e subsídio, que estão no nosso guia do Minha Casa Minha Vida em Praia Grande.
Já os apartamentos frente mar exigem comparar orla, vista e condomínio, e os imóveis prontos para morar pedem vistoria e conferência das certidões do vendedor. Para alugar, a locação envolve garantias, contrato e vistoria de entrada. Pergunte à imobiliária se ela tem uma equipe ou um corretor dedicado ao que você procura.
Como saber se a imobiliária conhece os bairros?
Pergunte o preço do m² do bairro que você quer e compare com dados públicos. Um bom corretor sabe, por exemplo, que o Canto do Forte tem m² bem acima do Jardim Real, e explica o porquê. O preço do m² em cada bairro de Praia Grande é uma boa referência para essa conversa. Se você ainda está escolhendo a cidade, o guia morar em Praia Grande é bom? ajuda a decidir.
Quais custos a imobiliária deve explicar antes da compra?
Além do preço do imóvel, entram o ITBI de 2% em Praia Grande, a escritura e o registro em cartório. Na maioria das vendas, a comissão é paga pelo vendedor ou pela construtora. Se aparecer uma "taxa de corretagem" para o comprador, ela precisa estar informada antes, por escrito e com o valor destacado. Peça também a lista de documentos para comprar imóvel logo no começo, para não atrasar o fechamento.
Quais são os sinais de alerta?
- Pedido de depósito ou "sinal" antes de você visitar o imóvel ou ver um contrato.
- Preço muito abaixo dos imóveis parecidos no mesmo bairro.
- Pressa para fechar "porque tem outro interessado", sem tempo para conferir documentos.
- Pagamento para a conta de uma pessoa física que não é o vendedor nem a imobiliária.
- Corretor que não informa o CRECI ou imobiliária sem endereço.
Imobiliária ou corretor autônomo: qual escolher?
| Ponto | Imobiliária | Corretor autônomo |
|---|---|---|
| Registro | CRECI J da empresa e CRECI F de cada corretor | CRECI F |
| Variedade de imóveis | Carteira maior e parcerias com construtoras | Carteira menor |
| Estrutura | Equipes por tipo de imóvel, jurídico e correspondente bancário | Depende do profissional |
| Atendimento | Equipe que cobre férias e imprevistos | Atendimento direto com uma pessoa |
Os dois podem fazer um bom trabalho. O que não muda é a regra: CRECI ativo, tudo por escrito e nenhum pagamento sem recibo.
Como a VM atende a esses critérios?
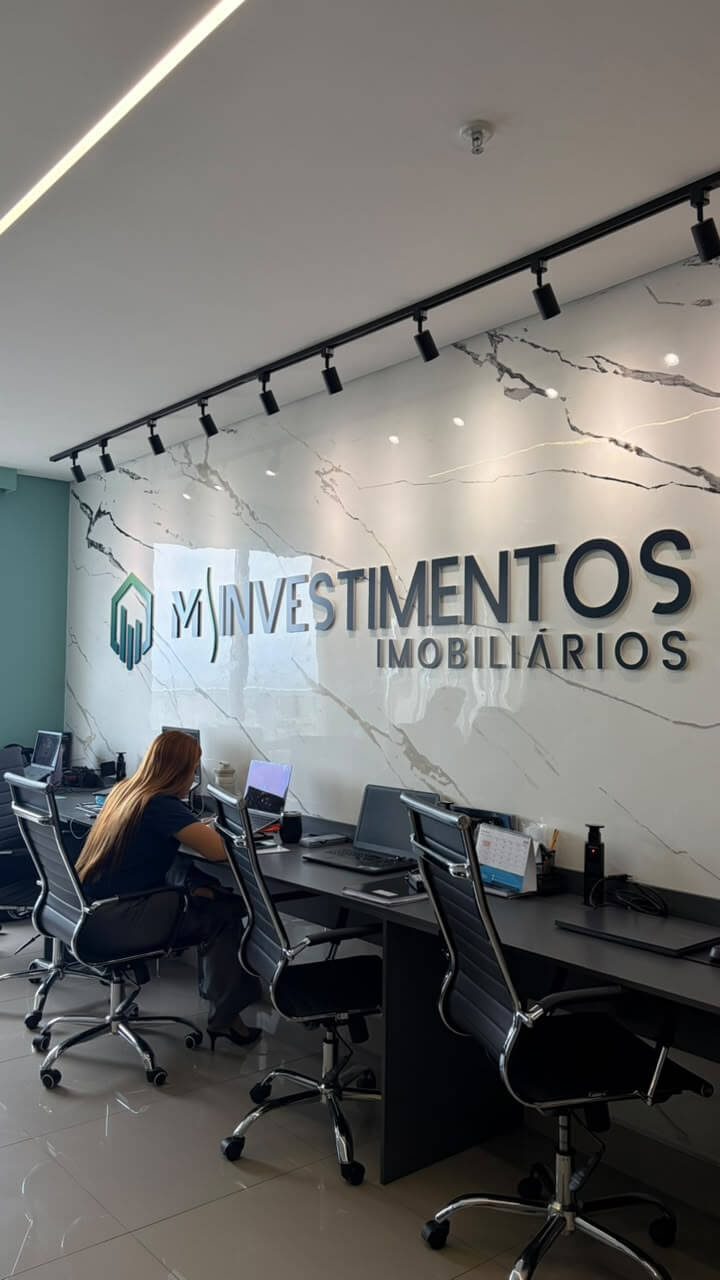
A VM Investimentos Imobiliários tem CRECI-J 49.465, CNPJ 60.661.885/0001-00 e escritório no Boqueirão, em Praia Grande. Tem nota 5,0 no Google, com mais de 300 avaliações, página verificada no Reclame Aqui e 30 corretores divididos em 5 times, um para cada tipo de imóvel. Você pode conhecer a equipe na página quem somos e conferir todos esses dados nos sites oficiais antes de falar com a gente.
Leia também
- Documentos para comprar imóvel em Praia Grande: o que deixar pronto para fechar rápido
- Comprar direto com a construtora ou com imobiliária? Guia de lançamentos em Praia Grande
- Santos ou Praia Grande: onde comprar apartamento em 2026?
Fale com a VM
Veja os imóveis à venda em Praia Grande ou fale com um especialista da VM pelo WhatsApp. O corretor informa o CRECI dele logo no primeiro contato.
Fontes: CRECI-SP (consulta de imobiliárias e corretores); Receita Federal (consulta de CNPJ); regras de reputação do Reclame Aqui; STJ, Tema 938 (comissão de corretagem); carteira VM em 28/10/2026.
Perguntas frequentes
Como saber se uma imobiliária é confiável em Praia Grande?
Confira o CRECI da imobiliária e do corretor no site do CRECI-SP, o CNPJ ativo na Receita Federal, o endereço físico, as avaliações recentes no Google e o histórico no Reclame Aqui.
Como consultar o CRECI de uma imobiliária?
No site do CRECI-SP, na busca por imobiliárias, pelo nome, CNPJ ou número de CRECI. Imobiliária tem CRECI com final J e corretor tem CRECI com final F.
Quem paga a comissão da imobiliária na compra?
Na maioria das vendas, o vendedor ou a construtora. A comissão só pode ser cobrada do comprador se isso for informado antes, por escrito e com o valor destacado.
É melhor comprar com imobiliária ou com corretor autônomo?
Os dois podem atender bem. A imobiliária costuma ter carteira maior, equipes por tipo de imóvel e estrutura de jurídico e financiamento. Em qualquer caso, exija CRECI ativo e contrato por escrito.
- #Documentação
- #Primeiro imóvel
- #Mercado imobiliário

Gostou deste artigo? Receba os próximos no seu e-mail.
Análises do mercado de Praia Grande, guias de bairro e oportunidades, sem excesso de e-mails.
Ao assinar, você concorda em receber nossos e-mails e com a Política de Privacidade. Cancele quando quiser.